從《意見》的各項新舉措來看,這部“里程碑”式的文件最核心的價值在于,它將關注的重點和導向從融資者轉向了投資者,從上市公司轉向了蕓蕓股民。
對于中國股市,普通股民的感情是十分復雜的。1996年,帶著全部5000塊存款入市的浙江股民曹維已經是一位身家不菲的“大戶”了。在經歷了幾乎中國股市全部起伏的他看來,盡管股市讓他淘到了金,但這卻并非是一個人人都能玩的“游戲”。
“中小投資者太弱勢了”,曹維告訴記者,在信息完全不對稱、上市公司處于絕對強勢地位的情況下,中小投資者能做的只能是從公開市場的各種信息中捕捉機會。而那些看上去靚麗的業績數據、行業概念,和讓人眼花繚亂的市場操作,背后究竟蘊藏著多少玄機,沒有多少股民能真正了解。
“中國股民大多只能像買菜一樣買股票,投機式的指望短期內低買高賣來掙錢,長遠的投資習慣很少,因為中國的上市公司不愛分紅,也沒有多少懲罰性的措施來保障他們對中小投資者應盡的責任。”曹維說,開股東大會的時候,你可以指著上市公司的老總發泄自己的不滿,但這其實什么都改變不了。
業績變臉、數據造假、隱瞞重大事項、虛報利潤收入……資本市場頻頻出現的違規操作與烏龍事件透支著投資者對于上市公司的信任,也透支著投資者對中國股市的信心。
回顧即將過去的2013年,盡管全年宏觀經濟回暖的態勢明顯,盡管多數行業業績斐然,盡管證監會改革措施頻頻,但眾多的“利好”依舊沒有改變全年熊市的現實。截至27日收盤,上證綜指仍舊留在2100點左右,比起年初接近2300點的指數又跌出了將近10%。同樣是在2013年,萬福生科造假、光大烏龍事件、昌九生化異動……資本市場頻繁爆出的丑聞和疑云已經讓中國的股民無力吐槽,只有選擇冷凍自己的信心與熱情。
“保護中小投資者就是保護資本市場。”監管層早已意識到,并明確強調了保護中小投資者的重要意義,而《意見》的發布則意味著,以保護中小投資者為切入點,重啟中國資本市場信心與活力的改革開始了。
圍繞中小投資者最關心的收益回報權、知情權、參與監督權和求償權等基本權利,《意見》做出了有針對性的制度安排。業內人士總結出了《意見》中的六大亮點:加大了上市公司的分紅動力、讓中小投資者可以充分行使股東權利、明確建立跨市場交易產品信息披露機制、健全中小投資者民事侵權賠償救濟維權機制、引入退市保險和保薦質保金制度、中小投資者將有公益性專門維權機構。
然而,無論是九條舉措還是六大亮點,《意見》真正“里程碑”式的意義還是在于思維方式的變化。
熟悉中國股市的人都知道,與歐美資本市場不同,中國股市從誕生的一開始就肩負著振興企業的責任,在制度設計上重融資、輕投資的問題十分明顯。某種程度上講,投資者,尤其是中小投資者的利益在相當長的時間里,是被當做企業利益產生的一種邊際效益。盡管目前,在滬深交易所開戶的個人投資者已有近9000萬人,其中50萬元人民幣以下的投資者完成的交易約占股票交易總量的60%,但上市公司與投資者之間的地位仍舊是不對等的。
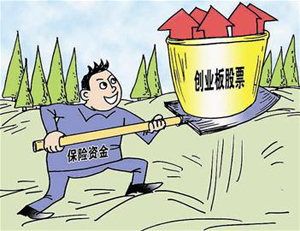
《意見》的出臺意義恰在于此,它傳達出這樣一種信號:在中國的資本市場,企業與無論大小的投資者,都應該是對等的。一個市場功能完善的資本市場,一定要是一個尊重并懂得保護投資者的資本市場。股市不再僅僅是上市公司“圈錢”的金礦,它同樣是中小股民獲得穩定、合理投資收益的地方。