分離
監管者需遠離利益鏈
近期鬧得沸沸揚揚的創業板三奧股份涉嫌造假上市事件,這也是繼新大地之后的創業板第二起造假上市的案件。公開資料顯示,今年5月18日,新大地經創業板發審委審核通過,但卻于7月12日被終止審查。這也是繼立立電子、蘇州恒久、勝景山河之后,A股市場第四家已經成功過會、最終被終止上市的企業。新大地和三奧股份事件的發生,在引發了輿論對于企業造假上市的圍剿的同時,也再次對發審機關的審核能力提出了質疑。
實際上,WIND統計數據顯示,截至8月12日,創業板已有105家上市公司公布了2012年上半年業績報告,從凈利潤指標來看,上述企業上半年共計實現凈利潤44.9億元,較去年同期的40.0億元小幅增長了12%。除此之外,更是有34家創業板上市公司凈利潤同比出現了下滑,恒信移動、菇木真甚至出現了虧損。
中國人保資產管理股份有限公司副總裁秦嶺認為,監管的職責應當是維護證券市場秩序,打擊偽劣,保護守法合規經營,保護投資者權益,確保證券市場公開、公正、公平的原則得到落實。而上市公司、中介機構、交易所、證券機構及其從業人員、投資者都是被監管對象。然而,在證監會主導新股發行審核的機制下,監管者從源頭開始即陷入上市公司精心編制的利益鏈條,與被監管者形成了利益同盟。監管者既是裁判員又是運動員,證券市場的主體———上市公司當然無法受到有效的監管。
“首先要理順監管部門和市場的關系。”中國政法大學資本研究中心主任劉紀鵬對《經濟參考報》記者表示,從目前的情況來看,證監會本身在和市場的關系上,沒有擺正監管和審批的關系,往往認為審批也是監管。劉紀鵬認為,證監會的精力應當更多地放在抓壞人身上,而不是去替股民“選美”。監管部門和市場的關系要正確地擺放,首當其沖要處理好證監會、交易所和中介機構的關系,監管部門要從目前做實質性的判斷卻又不負任何責任調整到做程序性的、真實性的判斷上來。在發審委的問題上,劉紀鵬強調,要監審分離,下放發審、做實保薦、真實供求。
目標
上市公司需完善法人治理
除了造假上市的問題外,A股上市公司的法人治理結構和公司股權結構的不完善,以及由此引發的信息披露違規等行為的頻頻出現,也是投資者對證券市場失去信心的重要原因之一。以天方藥業為例,就在近日,該公司被曝出在定向增發計劃擱置兩年未作說明的情況下,在公開資料中隱瞞22.3億元的投資項目,而在暗中實施該項目,以期壓低股價便于重組進行。
接受《經濟參考報》記者采訪的業內人士認為,應當治理A股尤其是創業板市場嚴重的家族企業“一股獨大”現象,加強企業公司治理水平的提升。“在上市入口,監管部門就應該堵住一股獨大的家族企業。”劉紀鵬對記者強調,必須要在上市的入口堵住一股獨大的隱患,上市公司的股權結構必須達標,上市后第一大股東持股不能超過33%,二級市場上不論國企還是家族企業,持股比例超過33%的大股東的減持價格要進行預設,要讓包括廣大股民在內的投資者表決確定第一大股東轉讓股票的價格,這樣也解決了信息披露的問題,上市公司的股東只有通過努力創造良好的業績才能將股票賣出。
劉紀鵬表示,不論是國有企業還是民營企業,一股獨大在中國上市公司中普遍存在,創業板95%的企業都是一股獨大的家族企業,第一大股東上市前平均持股在56%,最高達98%,上市后也平均在45%,最嚴重的甚至在70%以上,這些一股獨大的家族企業,通過在二級市場高拋低吸,回避窗口期,等待解禁流通后減持套現,票面價格一塊和三五十塊的上市價格相比,再跌都可以賺到錢,這樣的股票目前正大量潛伏在中國資本市場中。
海通證券首席經濟學家李迅雷也表示,目前有的公司上市就是一個包裝過程,假冒偽劣的東西不少。有的雖然是進入世界500強的大公司,但透明度不夠,一股獨大現象明顯,普通投資者沒有話語權,其回報也很低。因此,監管者的作用就應該更多從公司治理的角度去維護市場的三公原則。
武漢科技大學金融證券研究所所長董登新也對記者表示,上市公司與證券中介的法人治理、誠信建設及法治建設,將是下一步改革的重大目標與任務,其中,已經起步的分紅政策導向措施,還有待進一步完善與細化。
接受記者采訪的專家還普遍認為,除了提升上市公司的公司治理水平之外,對于中介機構———券商、會計師事務所和律師事務所,也應當切實的加強監管力度,對其失職甚至是惡意串通造假上市的行為更要進行嚴懲,提高其違法成本。
本色
機構投資者回歸價值投資
從成熟國家的市場來看,機構投資者才是市場的主導力量,也是穩定市場的中堅力量。而在A股市場,機構投資者不僅在市場上處于邊緣化的位置,其行為也越來越散戶化,在一定程度上對市場的劇烈波動負有責任。接受《經濟參考報》記者采訪的專家認為,應當大力培育機構投資者的力量,同時在制度設計上進行改革,促使機構投資者更多的進行價值投資和長期投資。
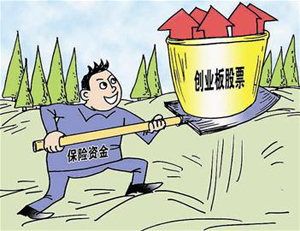
日信證券認為,A股市場參與主體存在著結構性缺陷。近幾年隨著限售股不斷解禁,市場流通市值迅速擴張,機構投資者管理的資金占流通市值的比重下降到9%左右。相對穩定的中長期投資者,包括保險機構和公募基金等,對市場的控制力和影響力不斷減弱,對長期價值理念的塑造力也在快速減弱。在這種情況下,更容易受市場情緒驅動的其他投資者會對市場產生更大的影響。
劉紀鵬建議,考慮到中國的特殊情況,主板市場應當不批準任何借殼買殼,規定一個時限,要求上市公司依靠自己的力量整改解決。“我建議2013年1月1日以前還允許買殼重組。從2013年1月1日至2015年1月1日,對于企業非重組式的扭轉頹局給予時間,達不到以后果斷落閘退市。在預期明確之后,就沒有人敢炒ST股。”他說。
經濟學家華生認為,只要監管部門明確,在未來的一段時間過后,A股凡是沒有產業內容的,不屬于同行業并購的,就不再批準,這樣的話垃圾類的股票就會自然而然退出市場。華生還強調,在再融資的問題上,也應當市場化,這樣才能有真正的產業并購,才能激活藍籌市場,而現在A股的實際情況是垃圾股并購而藍籌不并購。
董登新則建議,應當大力發展公司債市場及場外市場(OTC),為企業和投資者提供多元化投融資渠道,培育多樣化長期機構投資者。同時,應當有效推進中國證券市場的對外開放,引入更多的境外合格的機構投資者,如果國內不讓設立國際板,就應該盡早開通港股直通車,讓境內投資者也能跨市場組合投資,以規避單一A股市場的周期性風險。